当前国债期货市场未出现系统性利空因素,也不具备形成单边牛市的基础,因此我们继续维持中性偏多的投资思路,强调稳健的投资布局,同时把握潜在的结构性机会。需要关注的主要方面包括美联储政策预期以及国内经济稳增长政策的实际效果。
2026年,国内经济表现出明显的结构性分化,内生动能与外部货币周期之间的互动形成制约。国债期货市场在多重因素的影响下呈现出震荡走势。当前,经济动能的转换深入推进,内需的修复进展缓慢,而外需表现出超预期的韧性,这两个因素互相抑制。同时,美联储的高利率政策为国内的货币宽松带来了限制,从整体来看,市场的总量结构相对稳定,但具体矛盾依然突出。
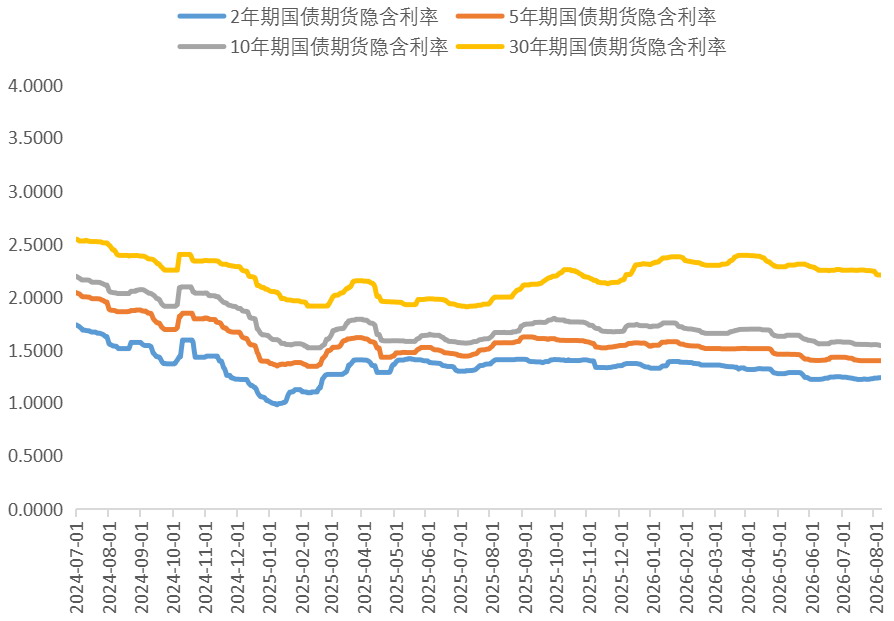
图为国债期货隐含利率(%)
双重约束影响市场
国债市场的核心驱动源自于国内经济基本面与外部政策制衡的双重压力,这种复杂的局面使得货币政策面临诸多困境,为市场维持了一种中性的震荡基调。
当前通胀回升进展缓慢是经济基本面的一大特征。尽管工业企业的补库存阶段已开始,且库存增速与PPI有小幅上升,但力度不足以推动全面复苏。由于企业资金活跃度低下,市场整体经济活力偏弱,导致CPI长期维持在1%左右的低位,离温和通胀有明显距离。
根据历史经验,企业补库存与PPI回升、货币改善与CPI回暖之间通常存在6到12个月的时间滞后,因此,未来通胀的恢复仍需时日。短期内缺乏通胀扰动,为债市提供了支撑。
从外部制衡的角度看,高美元利率和汇率压力限制了国内货币政策的灵活性。美联储的高利率环境使得中美利差大幅回落,迫使国内货币政策面临两难选择:一方面现实中内需疲弱、实体融资需求不足,急需降准降息来降低融资成本;另一方面,过于宽松的货币政策又可能加大汇率下行压力,从而影响经常项目顺差。
汇率方面,人民币的走强为债市提供了间接支持。美元指数在2026年逐步见顶回落,同时国内银行持续保持外汇顺差,形成了人民币买需的良好基础,使得USD/CNY汇率从7.2回落至6.8附近。
整体而言,人民币汇率的强势缓解了外资流出的压力,为国内政策的宽松创造了有利条件。然而,考虑到美国本国通胀的黏性和相应的高利率趋势,这将对全球流动性造成持续压力,进而影响国内债市。
寻找突破的机会
内外部逻辑的边际变化可能成为债市突破现状的关键。交易者可从美元周期变化及国内经济复苏步伐两大维度进行观察。
在外部市场,美元指数的波动是关键因素。短期内,美国市场环境仍支持美元指数的偏强运行,尽管美联储坚持2%的通胀目标,但将以高利率牺牲短期的经济增长。同时,财政政策的约束也可能压制长期流动性,在短期内美元和美债仍可能维持韧性。但从长远来看,美元指数存在弱势的潜在趋势,财政扩张与货币紧缩难以持续,长期信用隐患终将浮出水面。
因此,外部市场可能会表现出阶段性定价特征:短期内美元强势、美债长期利率高位震荡,而未来弱美元预期将逐步回归,国外货币政策的约束将减轻。
在国内,经济修复的滞后与传导效率问题是突破的关键。尽管政策逐渐落实,但消费复苏依然依赖于政策的有效传导。居民收入及就业市场的低迷拉长了消费的复苏周期。此外,内外经济循环中的阻碍,使得出口盈利未能有效促进内需,致使内需疲弱的问题进一步加重。
投资策略综述
综合内外部逻辑分析,笔者认为2026年秋季的国债期货市场不会面临系统性利空压力,也不具备形成单边牛市的条件。整体将延续中性偏多的投资思路,提倡稳健布局,避免激进重仓,同时把握短期波段机会。
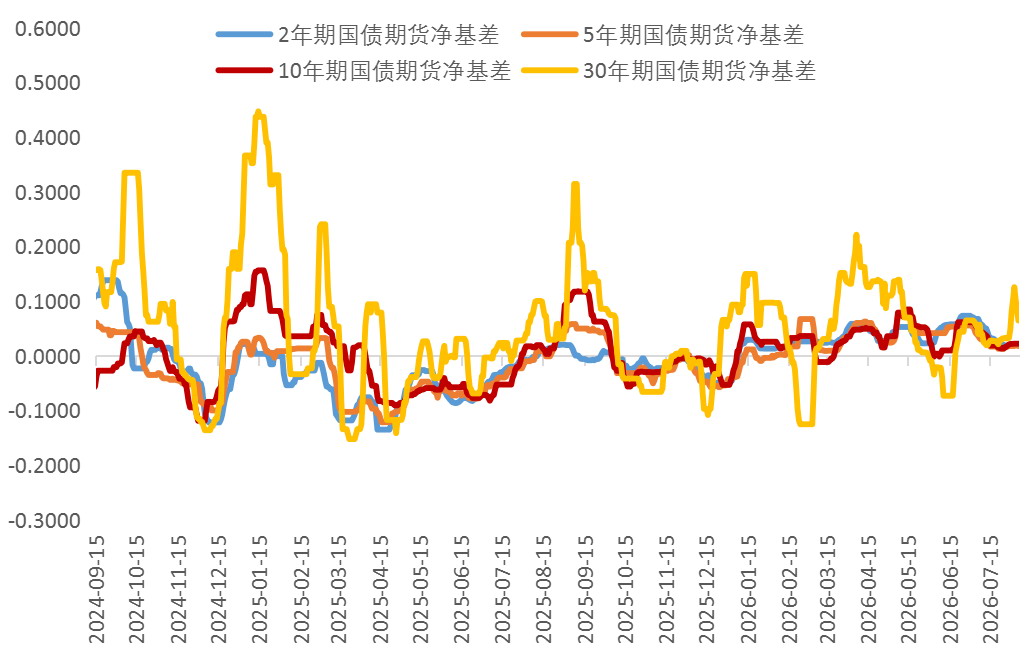
图为国债期货净基差走势
在“宽货币”的主旋律下,尽管实体经济有所复苏、内需偏弱,降低社会融资成本的政策基调将持续,结构性宽松也会延续。预计国债收益率曲线可能进一步平坦化。短期利率受流动性和稳健政策的限制,波动将保持在有限范围内;长端利率则因经济复苏不及预期、通胀低迷以及融资需求疲软而展现下行空间,长短端利率的分化将延续收益率曲线平坦化。投资者应密切关注美国通胀数据和美联储政策预期的变化,以及国内政策的传导效果。